Un produs nu devine o problemă doar pentru că este vechi. Devine o problemă când stocul nu mai este justificat de cererea viitoare. Analiza trebuie să lege vânzările, cantitățile utilizabile și comenzile care urmează să sosească. Acesta este un ghid operațional, nu o politică de depreciere contabilă.
1. Stoc lent, suprastoc și stoc fără mișcare
Stocul lent se consumă cu o frecvență sau viteză redusă față de așteptările relevante pentru articol. Suprastocul este cantitatea care depășește necesarul justificat pentru orizontul ales, inclusiv protecția aprobată pentru incertitudine. Stocul fără mișcare nu a avut consumuri sau vânzări în perioada definită. Situațiile se pot suprapune, dar nu sunt sinonime.
Nu aplica un prag unic tuturor produselor. Un articol sezonier, o piesă critică de schimb și un produs cu cerere constantă au justificări diferite. Alege perioada de analiză după ciclul de vânzare, termenul de aprovizionare și rolul articolului. Transferul între depozite nu reprezintă cerere finală.
2. Indicatorii care trebuie citiți împreună
Pe SKU și depozit urmărește stocul utilizabil, rezervările, ultima vânzare, vânzările pe perioade comparabile, cererea viitoare, valoarea la cost, comenzile deschise și datele lor de livrare. Separă stocul blocat, deteriorat sau expirat pentru a nu supraestima disponibilul.
Acoperire simplificată în luni = stoc utilizabil / cerere medie lunară. Unitățile și intervalele trebuie să fie consecvente. Când cererea este zero, raportul nu se calculează; articolul se analizează separat. Pentru sezonalitate, produse noi sau cerere în scădere, folosește un plan lunar realist al cererii, nu o medie istorică nediferențiată.
Valoarea la cost ajută la prioritizare, dar nu reprezintă automat numerar recuperabil. Recuperarea depinde de cerere, preț, costurile de vânzare și posibilitatea de retur.
3. ABC stabilește prioritatea, nu diagnosticul complet
Clasificarea ABC după valoarea anuală a consumului sau alt criteriu declarat arată unde merită concentrată atenția. Nu spune singură dacă un produs este lent. Combină importanța economică cu mișcarea, disponibilitatea necesară și perspectiva comercială. Nu elimina mecanic articolele C: unele susțin un serviciu critic sau vânzarea altor produse.
Citește și clasificarea ABC și legătura dintre planul de vânzări și achiziții.
4. Exemplu: comenzile pot amplifica problema
Avem 240 de bucăți utilizabile și o cerere estimată constantă de 20 pe lună: acoperire simplificată de 12 luni. O comandă deschisă de 120 de bucăți ar ridica acoperirea la 18 luni dacă ar sosi imediat, fără alte mișcări. Dacă sosește peste două luni și consumul rămâne 20 pe lună, stocul proiectat la recepție este 240 − 40 + 120 = 320 de bucăți, adică 16 luni de acoperire la acel moment.
Cifrele sunt ilustrative. Nu înseamnă automat că stocul este excesiv: verificăm cererea, obligațiile contractuale, criticitatea și politica aprobată. Întrebarea este și de ce continuăm să cumpărăm, nu doar cum vindem ce avem.
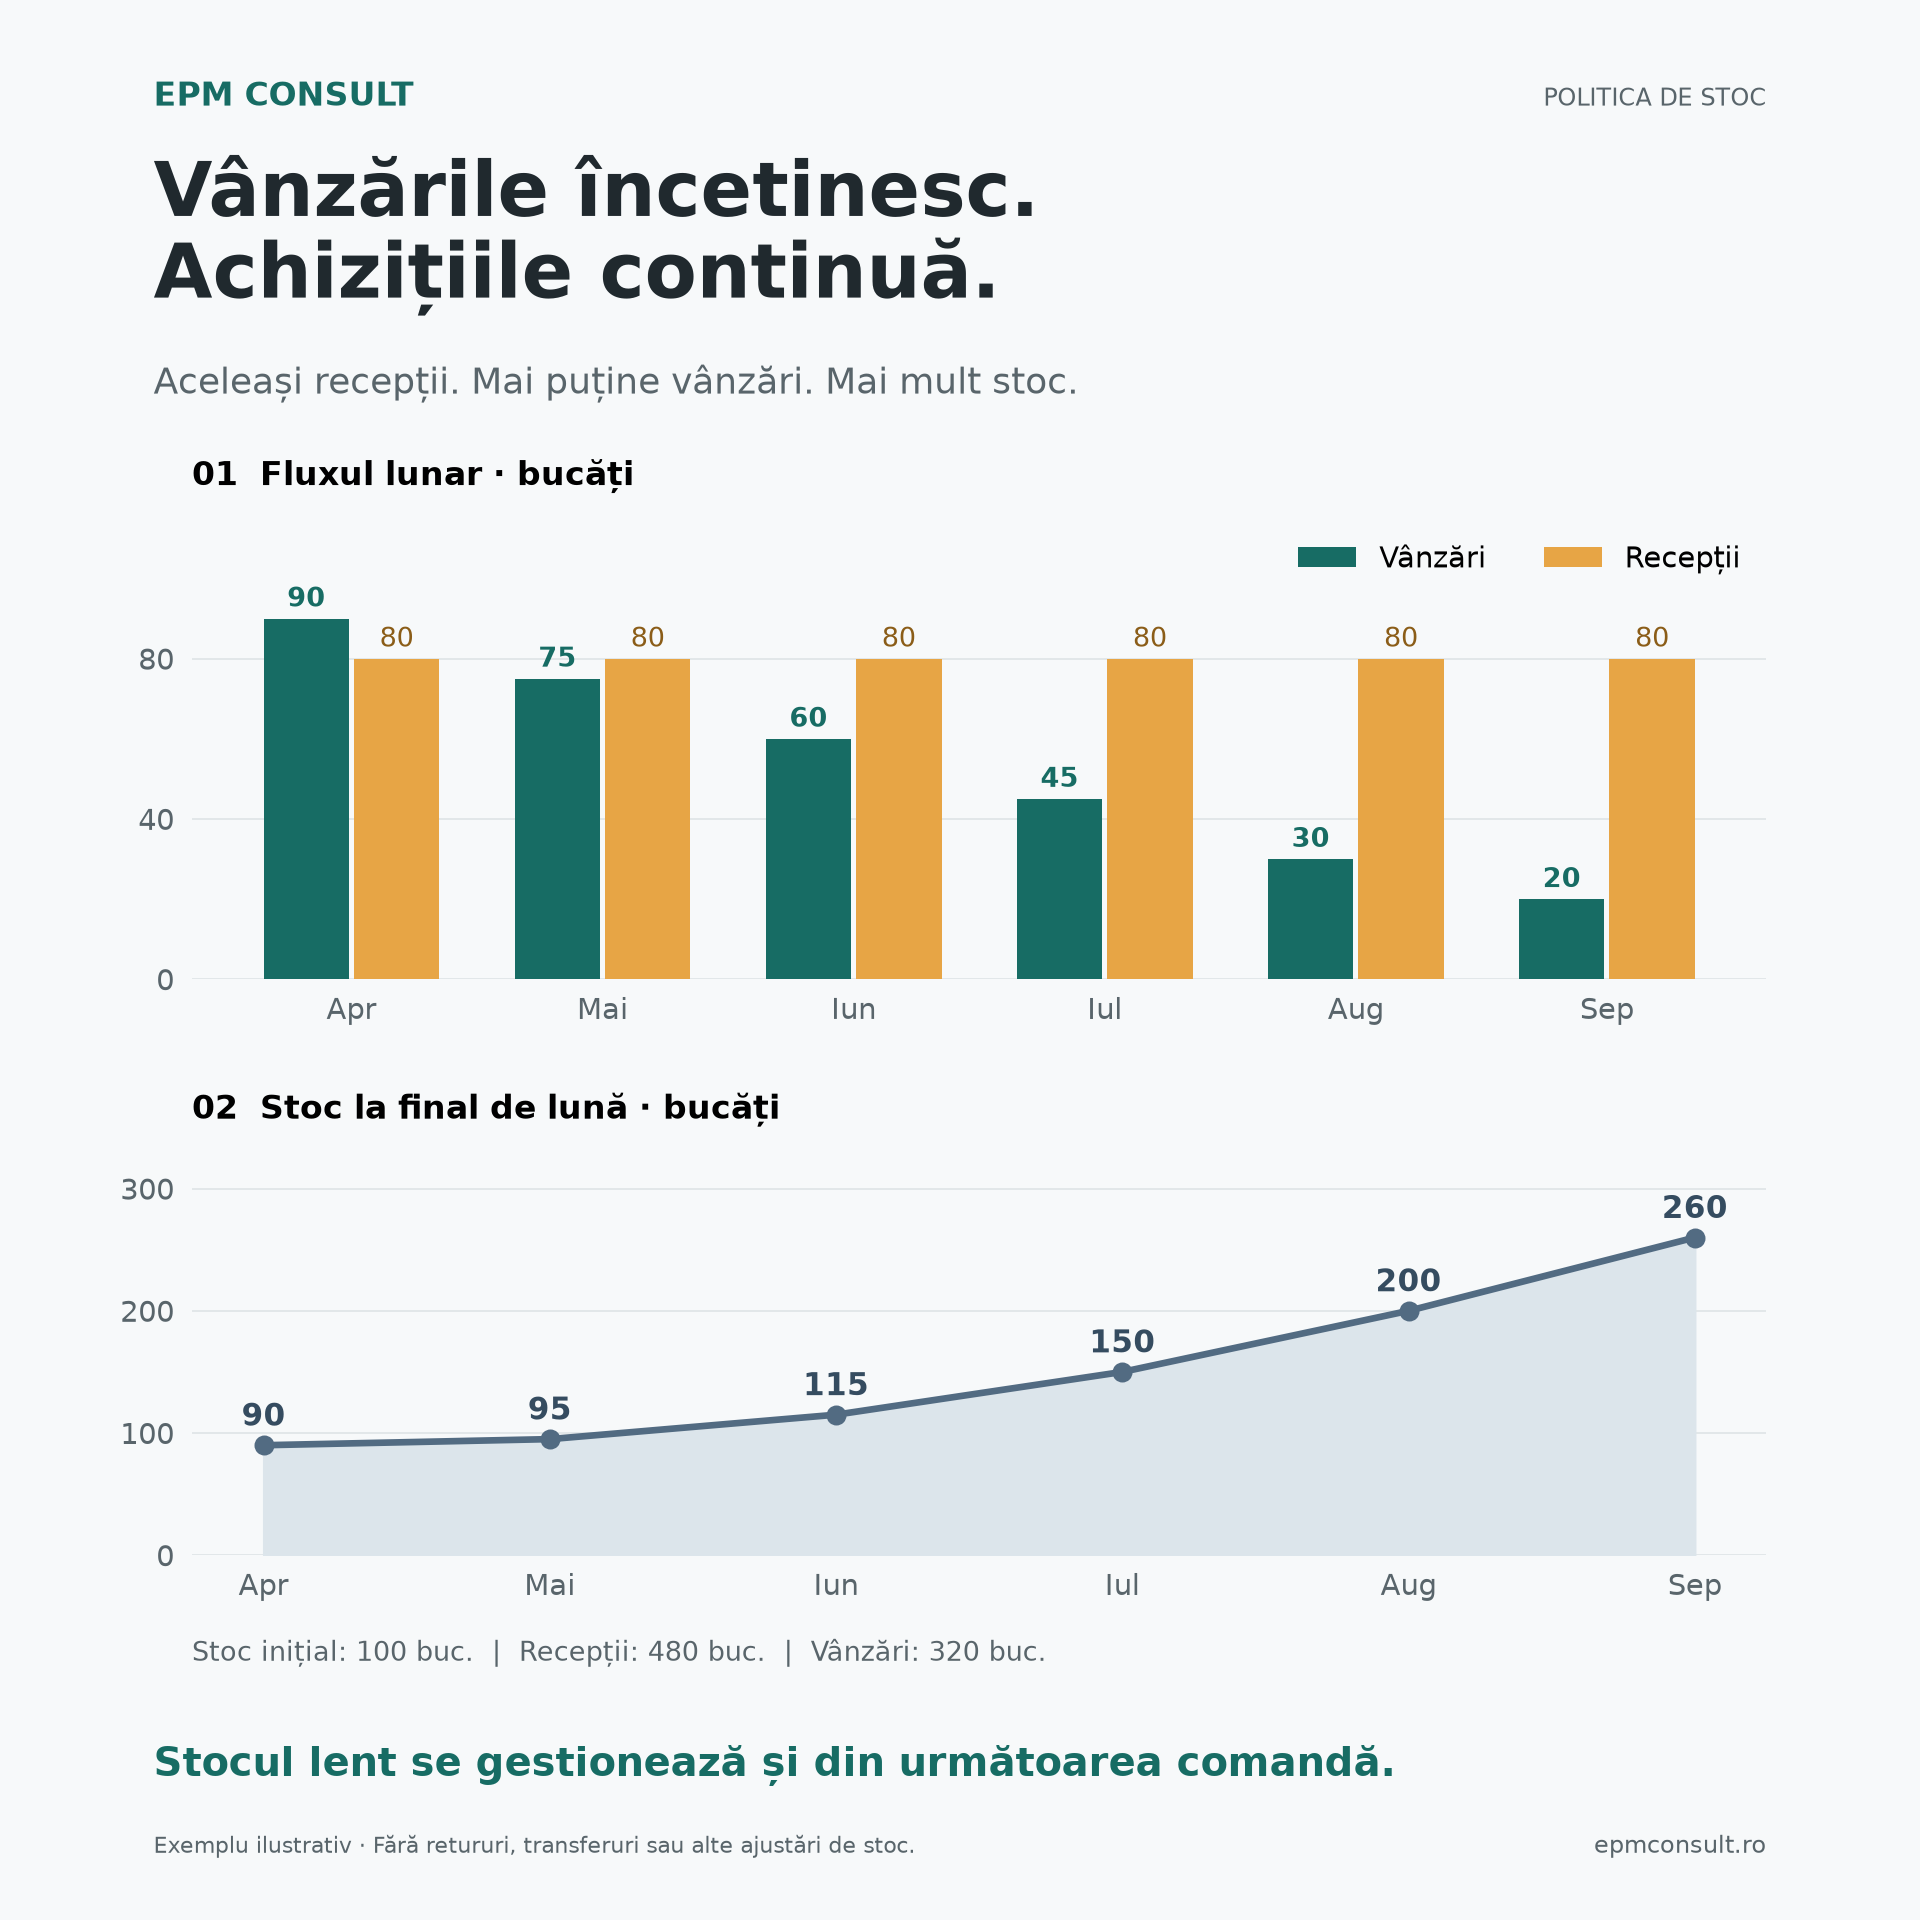
Graficul folosește alt exemplu, pe șase luni: stoc inițial 100; recepții lunare 80; vânzări 90, 75, 60, 45, 30, 20; stoc final lunar 90, 95, 115, 150, 200, 260. Bilanț: 100 + 480 − 320 = 260. Fără retururi, transferuri sau ajustări. Graficul arată cum se acumulează stocul atunci când achizițiile nu sunt ajustate la scăderea cererii. Este un semnal clar că ritmul comenzilor trebuie revizuit înainte ca stocul să devină lent sau neperformant.
5. Deciziile, înainte de reducerile de preț
Revizuiește reaprovizionarea. Verifică dacă poți amâna, reduce sau anula comenzile deschise conform contractului. Analizează transferurile unde există cerere reală, returul negociat, ofertarea țintită, alternativele tehnice validate și retragerea controlată din portofoliu.
Reducerea prețului are sens dacă există cerere și marjă justificată; nu este prima reacție obligatorie. Nu elimina stocul critic fără evaluarea riscului de indisponibilitate. Pentru produse perisabile, verifică termenul rămas de valabilitate și consumul probabil până la expirare.
6. Un responsabil și un termen pentru fiecare acțiune
Comercialul validează perspectiva cererii. Achizițiile verifică furnizorul, livrările și constrângerile contractuale. Financiarul evaluează valoarea expusă și efectele asupra numerarului. Operațiunile confirmă disponibilitatea reală și posibilitățile de transfer. Documentează decizia, responsabilul, termenul și rezultatul așteptat. Revizuirea săptămânală a excepțiilor importante și cea lunară a portofoliului sunt un punct de pornire, adaptat afacerii.
7. Tabel de lucru și întrebări pentru revizuire
| Câmp | Ce consemnezi |
|---|---|
| Produs și locație | Cod, descriere, depozit |
| Disponibilitate | Stoc utilizabil și rezervări |
| Expunere | Valoare la cost; separat stocul blocat |
| Cerere | Ultima vânzare, istoric comparabil și plan viitor |
| Acoperire | Perioada și ipotezele; fără împărțire la zero |
| Livrări viitoare | Cantități comandate și date estimate |
| Context | Sezonalitate, criticitate, valabilitate, obligații |
| Decizie | Acțiune, responsabil, termen, rezultat așteptat |
Care sunt articolele cu valoare expusă mare și cerere slabă? Ce livrări vor crește expunerea? Cine validează cererea și până când? Ce comenzi pot fi ajustate? Ce rezultat urmărim la următoarea revizuire?
Stocul lent se gestionează și din următoarea comandă. Nu aștepta inventarul anual ca să legi achizițiile de realitatea vânzărilor.
Ce livrări vor crește expunerea firmei tale?
Putem verifica împreună datele și regulile de reaprovizionare.
Discută situația firmei tale